Domain operativer-gewinn.de kaufen?
Wir ziehen mit dem Projekt
operativer-gewinn.de um.
Sind Sie am Kauf der Domain
operativer-gewinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain operativer-gewinn.de kaufen?
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **

Ähnliche Suchbegriffe für Einnahme
Top-Angebote
Produkte zum Begriff Einnahme:
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7112,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
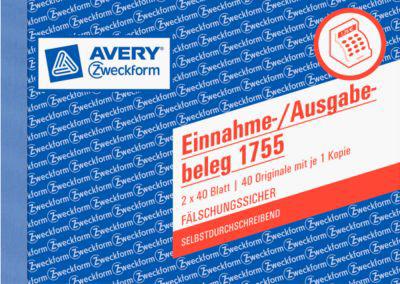
AVERY® Zweckform Einnahme-/Ausgabebeleg Nr. 1755* von Rechtsexperten geprüft * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * Weiß/Gelb, Selbstdurchschreibend * A6 quer * VE: 2 x 40 Blatt4,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **

Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
Top-Angebote
Produkte zum Begriff Einnahme:
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Ähnliche Suchbegriffe für Einnahme
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7112,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
AVERY® Zweckform Einnahme-/Ausgabebeleg Nr. 1755* von Rechtsexperten geprüft * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * Weiß/Gelb, Selbstdurchschreibend * A6 quer * VE: 2 x 40 Blatt4,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **
-
Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
-
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.