Domain operativer-gewinn.de kaufen?
Wir ziehen mit dem Projekt
operativer-gewinn.de um.
Sind Sie am Kauf der Domain
operativer-gewinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain operativer-gewinn.de kaufen?
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **

Ähnliche Suchbegriffe für Erzeugung
Top-Angebote
Produkte zum Begriff Erzeugung:
-
BWT Umkehrosmoseanlage 71006 mobil, für ortsunabhängige Erzeugung von VE-WasserBWT Umkehrosmoseanlage 71006für die Befüllung von HeizungsanlagenErzeugung von KühlschmierstoffenBefüllung von Dichtprüfbecken usw. geeignetdie Anlage kann direkt an die öffentliche Wasserversorgung angeschlossen werdeneine Voraufbereitung ist nicht erforderlich9564,07 €*Versand: 62,99 €Sichere Weiterleitung zum Anbieter
-
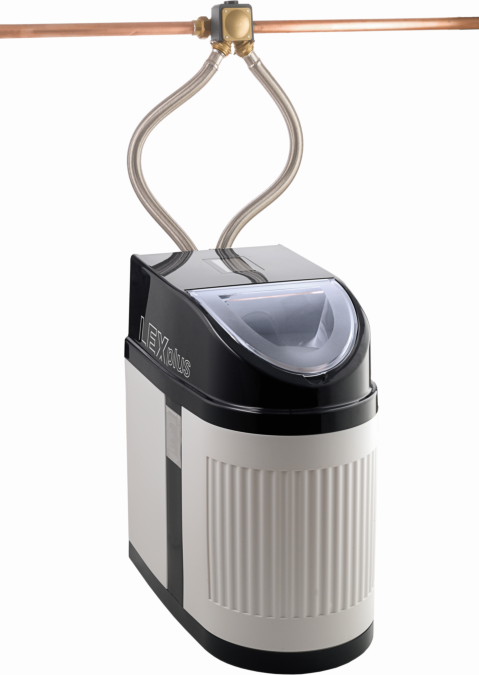
Syr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011 zur Erzeugung von Weichwasser, mit Sandwich-AnschlussarmaturSyr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011ist schon ein Trinkwasserfilter aus dem System DRUFI in der Leitungwird mit der LEX Plus 10 S Connect aus 2 Armaturen eine kompakte Filter- und EnthärtungseinheitBetriebsdruck: min. 2 bar / max. 8 barBetriebstemperatur: min. 5 °C / max. 30 °CUmgebungstemperatur: min. 5 °C / max. 40 °CMedium: TrinkwasserStromversorgung: 230 V / 50 Hz / 6 WNennkapazität: 22 m3 x °dHNenndurchfluss DIN 14743: 1,5 m3/hDIN 19363 von 20 °dH auf 8 °dH: 2,3 m3/hDruckverlust bei Nenndurchfluss: 1,0 barSchutzklasse: IP 54Integriertes WLANSteuerung und Kontrolle via SYR App möglichIm Online-Modus Benachrichtigungen über E-Mailhalbautomatische, einfache Inbetriebnahmespürbar weiches Wasserschützt die Hausinstallation vor Kalkkompaktes Designbenutzerfreundliche Bedienung über Touch-Glasdisplaymoderne Sparbesalzung und beleuchteter Salzbehälterflexible Einbaumöglichkeitenverwindungssicherer Anschluss durch neues Stecksystempasst auf den SYR Universalflanschinklusive AblauftrichterSYR Anschlussflansch und Regeneriersalz unbedingt mitbestellen!2073,28 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Syr - Sasserath Syr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011 zur Erzeugung von Weichwasser, mit Sandwich-AnschlussarmaturSyr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011ist schon ein Trinkwasserfilter aus dem System DRUFI in der Leitungwird mit der LEX Plus 10 S Connect aus 2 Armaturen eine kompakte Filter- und EnthärtungseinheitBetriebsdruck: min. 2 bar / max. 8 barBetriebstemperatur: min. 5 °C / max. 30 °CUmgebungstemperatur: min. 5 °C / max. 40 °CMedium: TrinkwasserStromversorgung: 230 V / 50 Hz / 6 WNennkapazität: 22 m³ x °dHNenndurchfluss DIN 14743: 1,5 m³/hDIN 19363 von 20 °dH auf 8 °dH: 2,3 m³/hDruckverlust bei Nenndurchfluss: 1,0 barSchutzklasse: IP 54Integriertes WLANSteuerung und Kontrolle via SYR App möglichIm Online-Modus Benachrichtigungen über E-Mailhalbautomatische, einfache Inbetriebnahmespürbar weiches Wasserschützt die Hausinstallation vor Kalkkompaktes Designbenutzerfreundliche Bedienung über Touch-Glasdisplaymoderne Sparbesalzung und beleuchteter Salzbehälterflexible Einbaumöglichkeitenverwindungssicherer Anschluss durch neues Stecksystempasst auf den SYR Universalflanschinklusive AblauftrichterSYR Anschlussflansch und Regeneriersalz unbedingt mitbestellen!1940,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter

-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **
Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
Top-Angebote
Produkte zum Begriff Erzeugung:
-
Cameo Bubble Fluid 5l Spezialfluid Zur Erzeugung Von SeifenblasenSpezialfluid zur Erzeugung von Seifenblasen 5 L: sehr hochwertiges Spezialfluid für Seifenblasenmaschinen, Füllmenge 5L, made in Germany, gebrauchsfertig, geruchsneutral, biologisch abbaubar, sehr gutes Reflexionsverhalten, nicht gesundheitsschädigend, Das Bubble-Fluid von Cameo ist speziell für professionelle Seifenblasen-Maschinen formuliert und erzeugt langanhaltende, geruchsneutrale Blasen. Es ist sofort gebrauchsfertig, biologisch abbaubar und wird unter ständigen Qualitätskontrollen in Deutschland hergestellt. Das effektvolle Cameo Seifenblasen-Fluid ist gesundheitlich vollkommen unbedenklich, eine Bescheinigung und DIN-Sicherheitsdatenblatt sind als Download verfügbar. Der Kanister kann wiederverwendet werden. Das Wasser welches im Herstellungsprozess der Fluide verwendet wird ist 10-fach destilliert. Somit ist garantiert, dass die Fluide im Gebrauch kaum Rückstände hinterlassen. Auf Anfrage auch als 220 l Fass inkl. Hahn erhältlich. Technische Daten: Produktart: Nebel- und Windmaschinenzubehör, Typ: Fluide, Gebindegröße: 5 l, Gewicht: 5 kg25,89 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BWT Umkehrosmoseanlage 71006 mobil, für ortsunabhängige Erzeugung von VE-WasserBWT Umkehrosmoseanlage 71006für die Befüllung von HeizungsanlagenErzeugung von KühlschmierstoffenBefüllung von Dichtprüfbecken usw. geeignetdie Anlage kann direkt an die öffentliche Wasserversorgung angeschlossen werdeneine Voraufbereitung ist nicht erforderlich9564,07 €*Versand: 62,99 €Sichere Weiterleitung zum Anbieter
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Ähnliche Suchbegriffe für Erzeugung
-
Syr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011 zur Erzeugung von Weichwasser, mit Sandwich-AnschlussarmaturSyr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011ist schon ein Trinkwasserfilter aus dem System DRUFI in der Leitungwird mit der LEX Plus 10 S Connect aus 2 Armaturen eine kompakte Filter- und EnthärtungseinheitBetriebsdruck: min. 2 bar / max. 8 barBetriebstemperatur: min. 5 °C / max. 30 °CUmgebungstemperatur: min. 5 °C / max. 40 °CMedium: TrinkwasserStromversorgung: 230 V / 50 Hz / 6 WNennkapazität: 22 m3 x °dHNenndurchfluss DIN 14743: 1,5 m3/hDIN 19363 von 20 °dH auf 8 °dH: 2,3 m3/hDruckverlust bei Nenndurchfluss: 1,0 barSchutzklasse: IP 54Integriertes WLANSteuerung und Kontrolle via SYR App möglichIm Online-Modus Benachrichtigungen über E-Mailhalbautomatische, einfache Inbetriebnahmespürbar weiches Wasserschützt die Hausinstallation vor Kalkkompaktes Designbenutzerfreundliche Bedienung über Touch-Glasdisplaymoderne Sparbesalzung und beleuchteter Salzbehälterflexible Einbaumöglichkeitenverwindungssicherer Anschluss durch neues Stecksystempasst auf den SYR Universalflanschinklusive AblauftrichterSYR Anschlussflansch und Regeneriersalz unbedingt mitbestellen!2073,28 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Syr - Sasserath Syr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011 zur Erzeugung von Weichwasser, mit Sandwich-AnschlussarmaturSyr LEX Plus 10 S Connect Wasserenthärtungsanlage 1500.01.011ist schon ein Trinkwasserfilter aus dem System DRUFI in der Leitungwird mit der LEX Plus 10 S Connect aus 2 Armaturen eine kompakte Filter- und EnthärtungseinheitBetriebsdruck: min. 2 bar / max. 8 barBetriebstemperatur: min. 5 °C / max. 30 °CUmgebungstemperatur: min. 5 °C / max. 40 °CMedium: TrinkwasserStromversorgung: 230 V / 50 Hz / 6 WNennkapazität: 22 m³ x °dHNenndurchfluss DIN 14743: 1,5 m³/hDIN 19363 von 20 °dH auf 8 °dH: 2,3 m³/hDruckverlust bei Nenndurchfluss: 1,0 barSchutzklasse: IP 54Integriertes WLANSteuerung und Kontrolle via SYR App möglichIm Online-Modus Benachrichtigungen über E-Mailhalbautomatische, einfache Inbetriebnahmespürbar weiches Wasserschützt die Hausinstallation vor Kalkkompaktes Designbenutzerfreundliche Bedienung über Touch-Glasdisplaymoderne Sparbesalzung und beleuchteter Salzbehälterflexible Einbaumöglichkeitenverwindungssicherer Anschluss durch neues Stecksystempasst auf den SYR Universalflanschinklusive AblauftrichterSYR Anschlussflansch und Regeneriersalz unbedingt mitbestellen!1940,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **
-
Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
-
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.