Domain operativer-gewinn.de kaufen?
Wir ziehen mit dem Projekt
operativer-gewinn.de um.
Sind Sie am Kauf der Domain
operativer-gewinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain operativer-gewinn.de kaufen?
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
Ähnliche Suchbegriffe für Visuell
Top-Angebote
Produkte zum Begriff Visuell:
-
Westmark Timer Egg Timer Hardy, visuell, HärtegradanzeigeDie Eieruhr wird zusammen mit den Eiern in das zu erhitzende Wasser gegeben. Anhand der Verfärbung des Materials (Polyresin) kann man den Härtegrad von weich bis hart ablesen Maße: 56 x 41 x 32 mm (LxBxH) Merkmale: Anzeige: analog Ausführung: visuell7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
TimeTex Timer 61978 visuell, 60 Minuten, magnetischAkustisches Signal nach Ablauf der Zeit Drei farbige Zonen kennzeichnen die Restzeit Gut greifbarer Drehknopf zur Einstellung der Farbscheibe Keine Batterien erforderlich durch Automatik-Betrieb Schutzglas für das Ziffernblatt Mit Klappständer, Magnet und Aufhängebohrung Merkmale: Anzeige: analog max. Laufzeit: 60 Min. Ausführung: magnetisch, visuell Funktionen: Countdown weitere Produktinformationen: Messbereich: 0 bis 60 Minuten Gehäusefarbe: schwarz Material: Kunststoff Maße: 19 x 19 cm (BxH)39,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
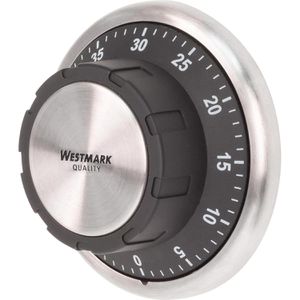
Westmark Timer Redondo, visuell, 60 Minuten, magnetischGroßes Gehäuse (Ø 9,2 cm) aus Edelstahl mit magnetischer Rückseite für einfache Befestigung Einstellbar von 1 bis 60 Minuten Maße: 9,2 x 3,5 cm (ØxH) Merkmale: Anzeige: analog max. Laufzeit: 60 Min. Ausführung: magnetisch, visuell Funktionen: Countdown weitere Produktinformationen: Messbereich: 0 bis 60 Minuten Gehäusefarbe: silber, schwarz Material: Edelstahl, Kunststoff13,74 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **

Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
Top-Angebote
Produkte zum Begriff Visuell:
-
Westmark Timer Egg Timer Hardy, visuell, HärtegradanzeigeDie Eieruhr wird zusammen mit den Eiern in das zu erhitzende Wasser gegeben. Anhand der Verfärbung des Materials (Polyresin) kann man den Härtegrad von weich bis hart ablesen Maße: 56 x 41 x 32 mm (LxBxH) Merkmale: Anzeige: analog Ausführung: visuell7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Ähnliche Suchbegriffe für Visuell
-
TimeTex Timer 61978 visuell, 60 Minuten, magnetischAkustisches Signal nach Ablauf der Zeit Drei farbige Zonen kennzeichnen die Restzeit Gut greifbarer Drehknopf zur Einstellung der Farbscheibe Keine Batterien erforderlich durch Automatik-Betrieb Schutzglas für das Ziffernblatt Mit Klappständer, Magnet und Aufhängebohrung Merkmale: Anzeige: analog max. Laufzeit: 60 Min. Ausführung: magnetisch, visuell Funktionen: Countdown weitere Produktinformationen: Messbereich: 0 bis 60 Minuten Gehäusefarbe: schwarz Material: Kunststoff Maße: 19 x 19 cm (BxH)39,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Westmark Timer Redondo, visuell, 60 Minuten, magnetischGroßes Gehäuse (Ø 9,2 cm) aus Edelstahl mit magnetischer Rückseite für einfache Befestigung Einstellbar von 1 bis 60 Minuten Maße: 9,2 x 3,5 cm (ØxH) Merkmale: Anzeige: analog max. Laufzeit: 60 Min. Ausführung: magnetisch, visuell Funktionen: Countdown weitere Produktinformationen: Messbereich: 0 bis 60 Minuten Gehäusefarbe: silber, schwarz Material: Edelstahl, Kunststoff13,74 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
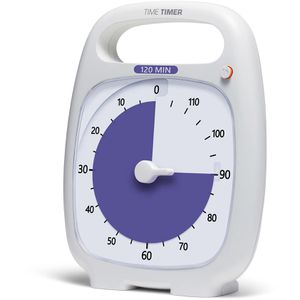
Time-Timer Timer Plus 120, visuell, 120 MinutenBlaue Scheibe zeigt die noch verbleibende Zeit an Einschaltbares Signal nach Ablauf der Zeit Der Countdown kann pausiert werden Variable Signallautstärke, lautloses Uhrwerk Robustes Kunststoff-Gehäuse mit Tragegriff Merkmale: Anzeige: analog max. Laufzeit: 120 Min. Ausführung: visuell Funktionen: Countdown weitere Produktinformationen: Messbereich: 0 bis 120 Minuten Gehäusefarbe: weiß Material: Kunststoff Stromversorgung: 2 x AA / Mignon Batterie (nicht im Lieferumfang) Maße: 14 x 18 x 5 cm (BxHxT)47,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Warum werden Abschreibungen zum Gewinn gezählt?
Abschreibungen werden zum Gewinn gezählt, da sie die Wertminderung von Vermögenswerten über die Zeit widerspiegeln. Indem Abschreibungen in die Gewinn- und Verlustrechnung einfließen, wird der tatsächliche finanzielle Zustand eines Unternehmens besser dargestellt. Zudem ermöglichen Abschreibungen eine realistischere Darstellung des Unternehmenserfolgs, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. Durch die Berücksichtigung von Abschreibungen im Gewinn können Investoren und Gläubiger ein besseres Verständnis für die langfristige finanzielle Leistungsfähigkeit eines Unternehmens gewinnen. **
-
Welche Auswirkungen haben Abschreibungen auf die Bilanz?
Welche Auswirkungen haben Abschreibungen auf die Bilanz? **
-
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.