Domain operativer-gewinn.de kaufen?
Wir ziehen mit dem Projekt
operativer-gewinn.de um.
Sind Sie am Kauf der Domain
operativer-gewinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain operativer-gewinn.de kaufen?
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **

Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Cholecysmon
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Cholecysmon:
-
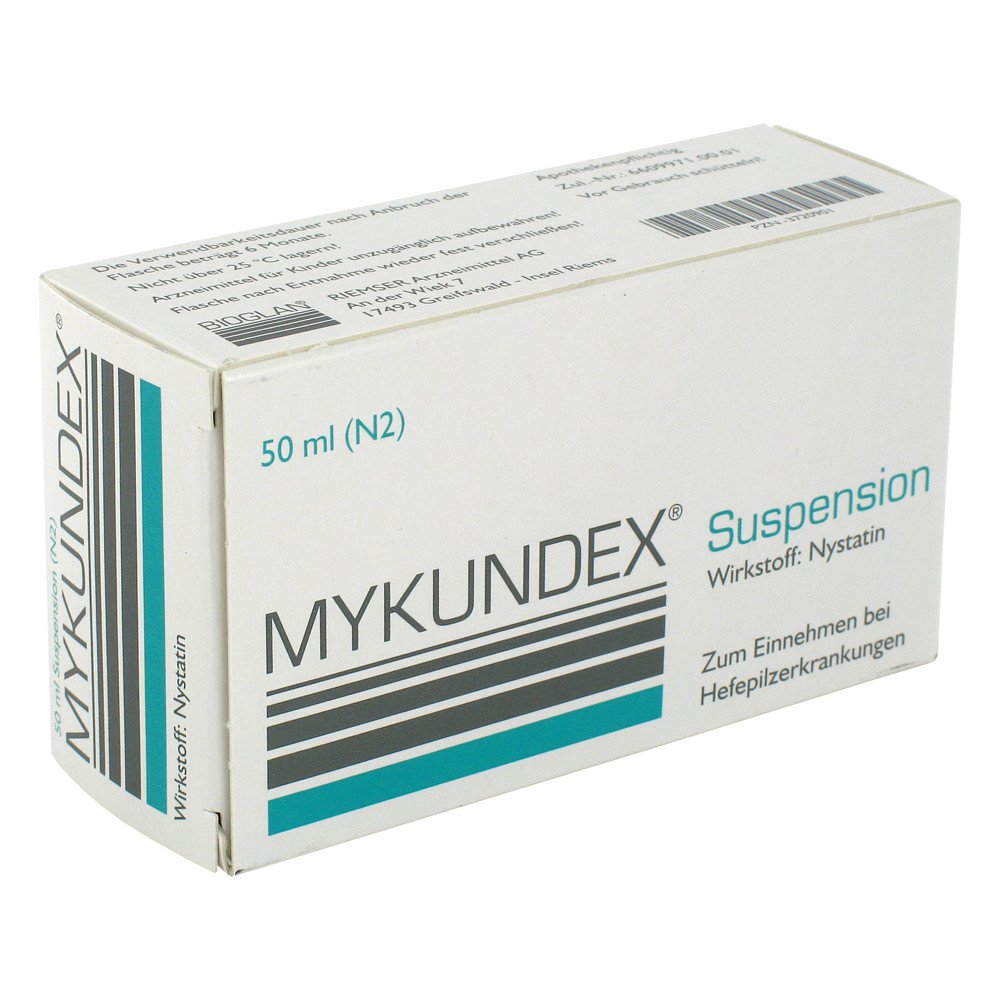
Esteve Pharmaceuticals GmbH Mykundex 03720901Anwendungsgebiet von MykundexDas Präparat ist ein Mittel gegen Hefepilzerkrankungen im Mund und Magen-Darm-Bereich.Anwendungsgebiete:Infektionen durch Nystatin-empfindliche Hefepilze (z. B. Candida albicans) im Mund (Mundsoor) und Magen-Darm-Bereich.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinEthanol 96% (V/V) Hilfstoff (+)Hyetellose Hilfstoff (+)Phospholipide (aus Sojabohne) Hilfstoff (+)0.5 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet/eingenommen werdenwenn Sie allergisch gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden/Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an/ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Mundsoor:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglichInfektionen im Magen-Darm-Bereich:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglich Dauer der AnwendungBei Mundsoor soll die Behandlung 2 bis 3 Tage über das Verschwinden der sichtbaren Symptome hinaus fortgesetzt werden. Bei Hefe-Infektionen des Magen-Darmtraktes sollte die Behandlung im Allgemeinen 2 Wochen bzw. noch einige Tage nach der vollständigen Heilung durchgeführt werden. Bei einem Anhalten der Krankheitserscheinungen muss der Arzt aufgesucht werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenEs kann zu gastrointestinalen Störungen wie Brechreiz, Erbrechen und Durchfällen kommen. Ein spezielles Gegenmittel ist nicht bekannt. In Fällen von akuter Überdosierung sollt10,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
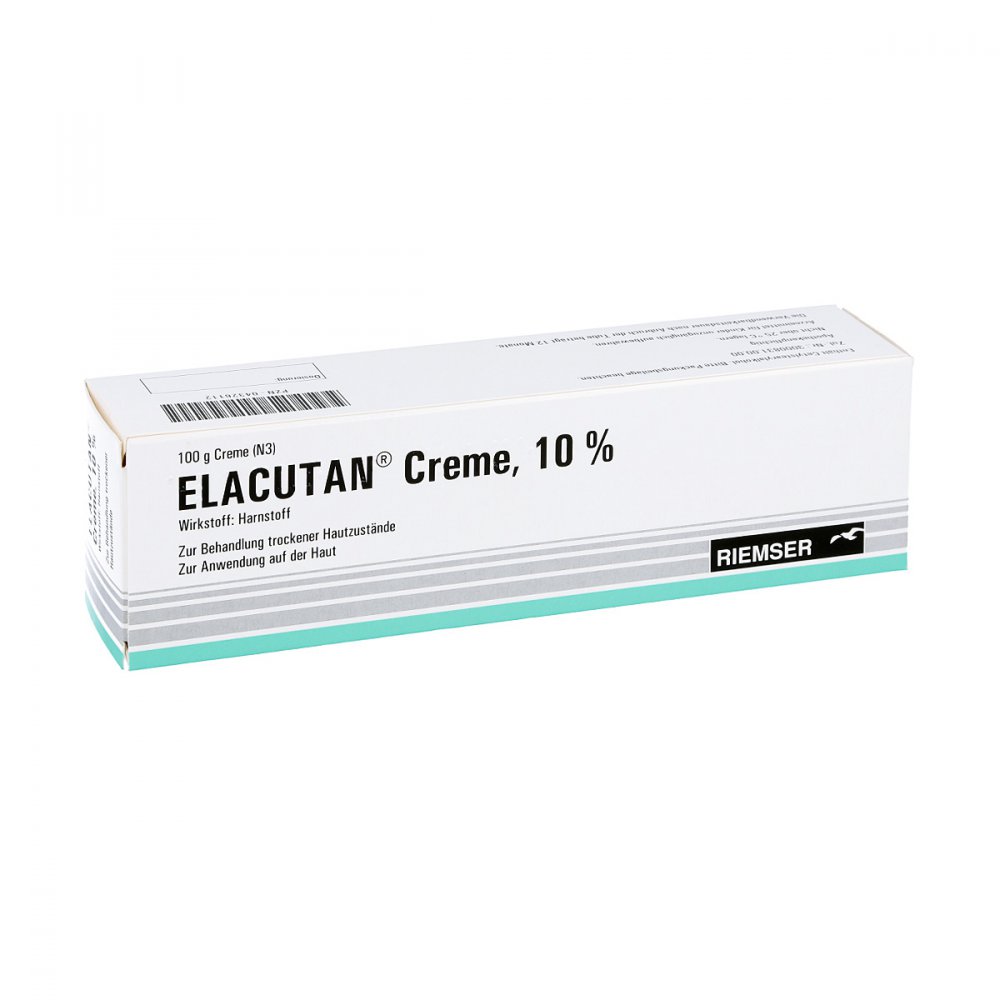
Esteve Pharmaceuticals GmbH Elacutan 04326112Anwendungsgebiet von ElacutanDas Arzneimittel ist eine hornschichterweichende und feuchtigkeitsregulierende Creme.Das Präparat wird angewendet:zur Linderung trockener Hautzustände (Exsikkationen), die auch krankhafte Veränderungen nach sich ziehen können, wie z. B. bei Neurodermitis (atopischer Dermatitis), Altershaut oder Ichthyosen [angeborene Verhornungsstörungen (Fischschuppenkrankheit)],zur Basisbehandlung während symptomfreier Intervalle bei Neurodermitis (atopisches Ekzem).Wirkstoffe / Inhaltsstoffe / Zutaten100 mg HarnstoffCetearyl glucosid Hilfstoff (+)Cetylstearylalkohol Hilfstoff (+)Cetylalkohol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Glycerol 85% Hilfstoff (+)Natrium hydroxid Hilfstoff (+)Paraffin, dünnflüssig Hilfstoff (+)Stearinsäure Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Harnstoff oder einen der sonstigen Bestandteile dieses Arzneimittels sind,zur Behandlung von akut nässenden oder entzündlichen Hauterkrankungen.Das Präparat sollte nicht angewendet werden zur Behandlung abgeschürfter, akuter Hautentzündungen.Bei Niereninsuffizienz soll die Anwendung von dem Präparat nicht großflächig erfolgen.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Die Creme wird 1 - 3-mal täglich aufgetragen. Dauer der BehandlungDie Dauer der Behandlung richtet sich nach dem klinischen Befund und über die Dauer der Anwendung entscheidet der behandelnde Arzt.Für eine Anwendungsdauer von mehr als 3 Wochen liegen keine klinischen Daten vor. Wenn Sie die Anwendung vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie weitere Fragen zur Anwendung dieses Arzne8,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ossola-Haring, Claudia: GmbH-Geschäftsführung für DummiesGmbH-Geschäftsführung für Dummies , Wer GmbH-Geschäftsführer wird, der tut gut daran, sich genau zu informieren, welche Rechten und Pflichten mit dieser Position verbunden sind. Welche Formalien sind zu beachten? Auf welche möglichen Fallstricke sollte man beim Geschäftsführervertrag ein Auge haben? Welche rechtlichen und steuerlichen Implikationen hat das alles? Claudia Ossola-Haring bietet in ihrem Buch insbesondere angehenden GmbH-Geschäftsführern einen verständlichen und praxisnahen Rundumblick. Sie spannt den Bogen von der Bestellung bis zur Amtsniederlegung und geht auch auf den Sonderfall des geschäftsführenden Gesellschafters ein. , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20211006, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Ossola-Haring, Claudia, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 367, Keyword: Arbeitsvertrag; Geschäftsführung; Gesellschaftsrecht; GmbH; Organisations- u. Managementtheorie; Rechtswissenschaft; Spezialthemen Wirtschaft u. Management; Wirtschaft u. Management, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 176, Breite: 237, Höhe: 20, Gewicht: 678, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783527711475, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Cholecysmon:
-
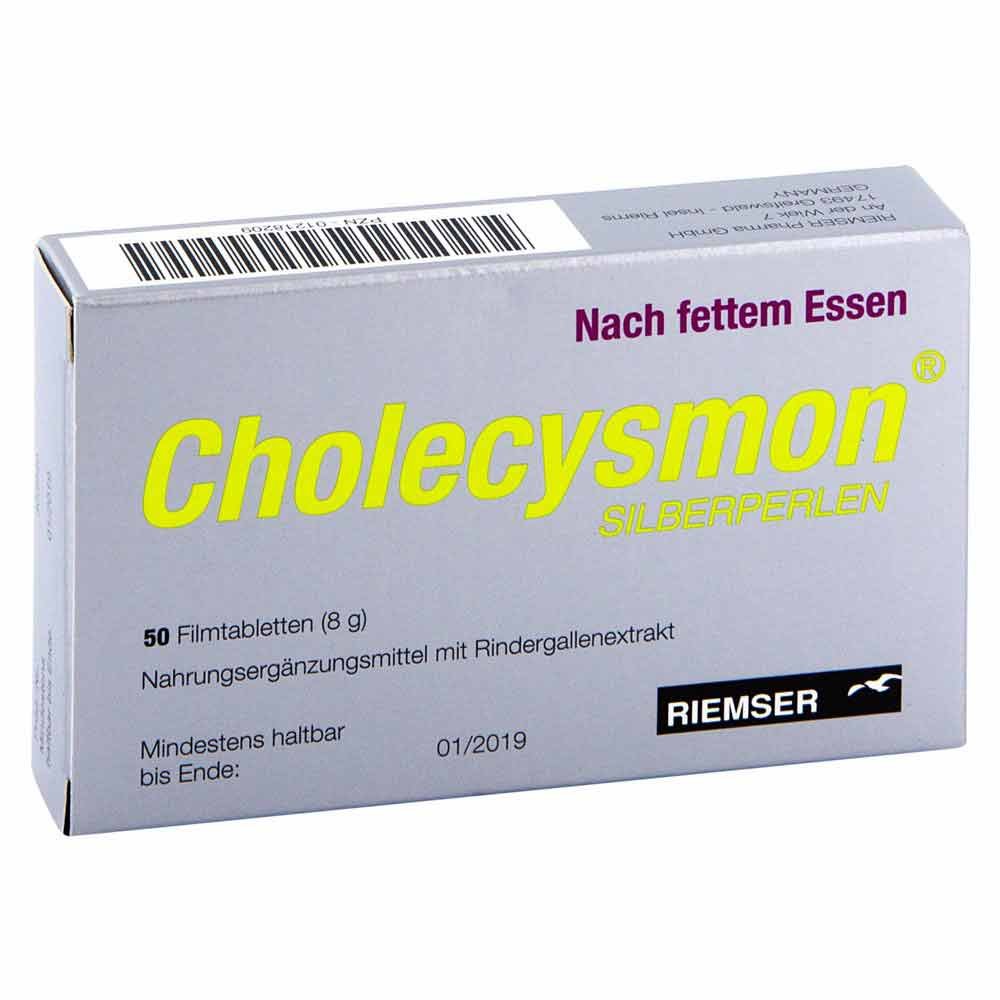
Esteve Pharmaceuticals GmbH Cholecysmon Silberperlen 01218209Anwendungsgebiet von Cholecysmon SilberperlenBei Cholecysmon Silberperlen handelt es sich um ein Nahrungsergänzungsmittel, das die Fettverdauung fördert. Viele Speisen können aufgrund ihres hohen Nährwertes nicht so leicht verdaut werden, wie wir es uns wünschen würden. Die in Ihrer Versandapotheke erhältlichen Cholecysmon Silberperlen erleichtern die normale Verdauung auf natürlichem Wege.Wirkungsweise von Cholecysmon SilberperlenCholecysmon Silberperlen enthalten Rindergallenextrakt, der dabei hilft, die aufgenommen Fette im Magen und Zwölffingerdarm abzubauen. Auch erleichtern die Cholecysmon Silberperlen den normalen Ablauf der natürlichen Verdauung.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Cholecysmon Silberperlen: 1 Dragee enthält: Saccharose, Cellactose, E 540, E 553b, Rindergallenextrakt, Kartoffelstärke, E 572, Graphit, Macrogol 600 (Trennmittel), Glucose, Gelatine, VanillinGegenanzeigenBei Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungVerzehrempfehlung: Verwenden Sie Cholecysmon Silberperlen, indem Sie 2-mal 2 Dragees nach den Mahlzeiten unzerkaut zu sich nehmen. Bei geringerem Bedarf kann auch die halbe Dosis verzehrt werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Cholecysmon Silberperlen aus Ihrer Versandapotheke sollte außerhalb der Reichweite von Kindern aufbewahrt werden. Cholecysmon Silberperlen können in Ihrer Versandapotheke apodiscounter erworben werden.9,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Mykundex 03720901Anwendungsgebiet von MykundexDas Präparat ist ein Mittel gegen Hefepilzerkrankungen im Mund und Magen-Darm-Bereich.Anwendungsgebiete:Infektionen durch Nystatin-empfindliche Hefepilze (z. B. Candida albicans) im Mund (Mundsoor) und Magen-Darm-Bereich.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinEthanol 96% (V/V) Hilfstoff (+)Hyetellose Hilfstoff (+)Phospholipide (aus Sojabohne) Hilfstoff (+)0.5 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet/eingenommen werdenwenn Sie allergisch gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden/Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an/ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Mundsoor:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglichInfektionen im Magen-Darm-Bereich:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglich Dauer der AnwendungBei Mundsoor soll die Behandlung 2 bis 3 Tage über das Verschwinden der sichtbaren Symptome hinaus fortgesetzt werden. Bei Hefe-Infektionen des Magen-Darmtraktes sollte die Behandlung im Allgemeinen 2 Wochen bzw. noch einige Tage nach der vollständigen Heilung durchgeführt werden. Bei einem Anhalten der Krankheitserscheinungen muss der Arzt aufgesucht werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenEs kann zu gastrointestinalen Störungen wie Brechreiz, Erbrechen und Durchfällen kommen. Ein spezielles Gegenmittel ist nicht bekannt. In Fällen von akuter Überdosierung sollt10,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Elacutan 04326112Anwendungsgebiet von ElacutanDas Arzneimittel ist eine hornschichterweichende und feuchtigkeitsregulierende Creme.Das Präparat wird angewendet:zur Linderung trockener Hautzustände (Exsikkationen), die auch krankhafte Veränderungen nach sich ziehen können, wie z. B. bei Neurodermitis (atopischer Dermatitis), Altershaut oder Ichthyosen [angeborene Verhornungsstörungen (Fischschuppenkrankheit)],zur Basisbehandlung während symptomfreier Intervalle bei Neurodermitis (atopisches Ekzem).Wirkstoffe / Inhaltsstoffe / Zutaten100 mg HarnstoffCetearyl glucosid Hilfstoff (+)Cetylstearylalkohol Hilfstoff (+)Cetylalkohol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Glycerol 85% Hilfstoff (+)Natrium hydroxid Hilfstoff (+)Paraffin, dünnflüssig Hilfstoff (+)Stearinsäure Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Harnstoff oder einen der sonstigen Bestandteile dieses Arzneimittels sind,zur Behandlung von akut nässenden oder entzündlichen Hauterkrankungen.Das Präparat sollte nicht angewendet werden zur Behandlung abgeschürfter, akuter Hautentzündungen.Bei Niereninsuffizienz soll die Anwendung von dem Präparat nicht großflächig erfolgen.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Die Creme wird 1 - 3-mal täglich aufgetragen. Dauer der BehandlungDie Dauer der Behandlung richtet sich nach dem klinischen Befund und über die Dauer der Anwendung entscheidet der behandelnde Arzt.Für eine Anwendungsdauer von mehr als 3 Wochen liegen keine klinischen Daten vor. Wenn Sie die Anwendung vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie weitere Fragen zur Anwendung dieses Arzne8,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Cholecysmon
-
Ossola-Haring, Claudia: GmbH-Geschäftsführung für DummiesGmbH-Geschäftsführung für Dummies , Wer GmbH-Geschäftsführer wird, der tut gut daran, sich genau zu informieren, welche Rechten und Pflichten mit dieser Position verbunden sind. Welche Formalien sind zu beachten? Auf welche möglichen Fallstricke sollte man beim Geschäftsführervertrag ein Auge haben? Welche rechtlichen und steuerlichen Implikationen hat das alles? Claudia Ossola-Haring bietet in ihrem Buch insbesondere angehenden GmbH-Geschäftsführern einen verständlichen und praxisnahen Rundumblick. Sie spannt den Bogen von der Bestellung bis zur Amtsniederlegung und geht auch auf den Sonderfall des geschäftsführenden Gesellschafters ein. , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20211006, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Ossola-Haring, Claudia, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 367, Keyword: Arbeitsvertrag; Geschäftsführung; Gesellschaftsrecht; GmbH; Organisations- u. Managementtheorie; Rechtswissenschaft; Spezialthemen Wirtschaft u. Management; Wirtschaft u. Management, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 176, Breite: 237, Höhe: 20, Gewicht: 678, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783527711475, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
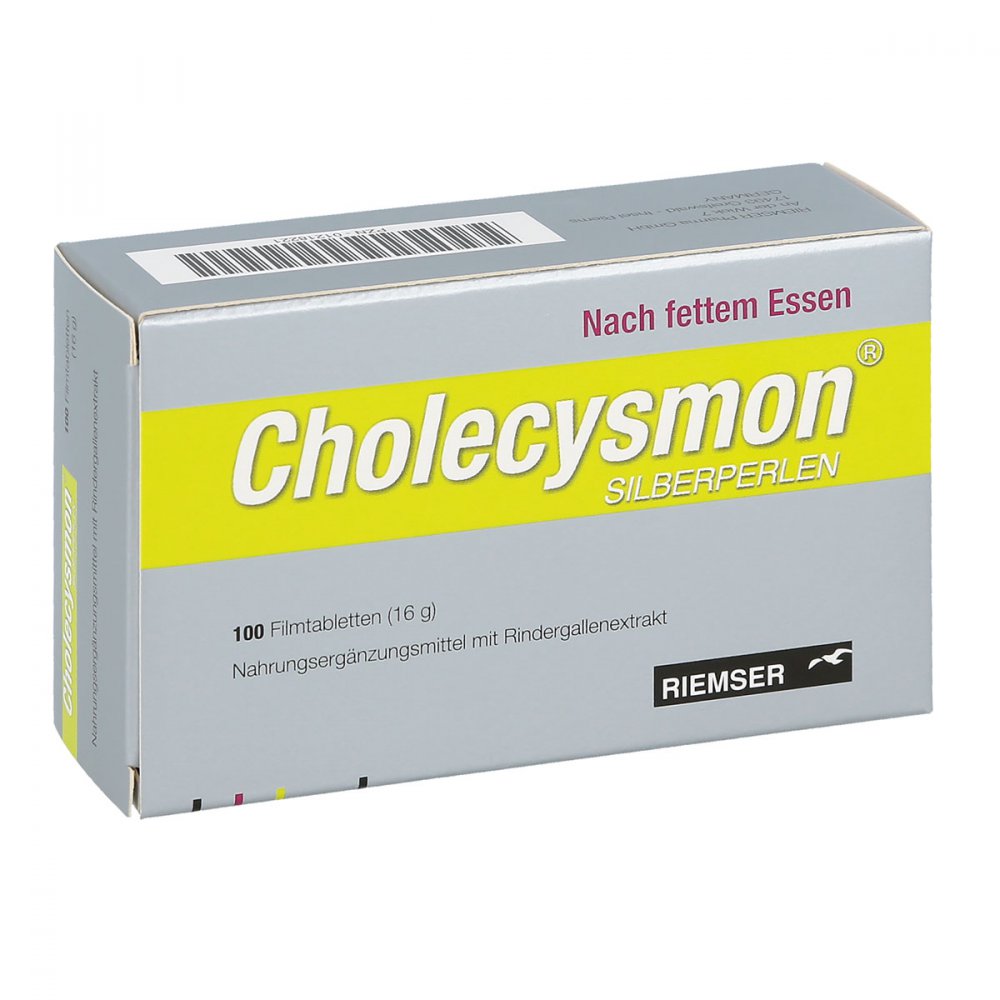
Esteve Pharmaceuticals GmbH Cholecysmon Silberperlen 01218221Anwendungsgebiet von Cholecysmon SilberperlenBei Cholecysmon Silberperlen handelt es sich um ein Nahrungsergänzungsmittel, das die Fettverdauung fördert. Viele Speisen können aufgrund ihres hohen Nährwertes nicht so leicht verdaut werden, wie wir es uns wünschen würden. Die in Ihrer Versandapotheke erhältlichen Cholecysmon Silberperlen erleichtern die normale Verdauung auf natürlichem Wege.Wirkungsweise von Cholecysmon SilberperlenCholecysmon Silberperlen enthalten Rindergallenextrakt, der dabei hilft, die aufgenommen Fette im Magen und Zwölffingerdarm abzubauen. Auch erleichtern die Cholecysmon Silberperlen den normalen Ablauf der natürlichen Verdauung.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Cholecysmon Silberperlen: 1 Dragee enthält: Saccharose, Cellactose, E 540, E 553b, Rindergallenextrakt, Kartoffelstärke, E 572, Graphit, Macrogol 600 (Trennmittel), Glucose, Gelatine, VanillinGegenanzeigenBei Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungVerzehrempfehlung: Verwenden Sie Cholecysmon Silberperlen, indem Sie 2-mal 2 Dragees nach den Mahlzeiten unzerkaut zu sich nehmen. Bei geringerem Bedarf kann auch die halbe Dosis verzehrt werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Cholecysmon Silberperlen aus Ihrer Versandapotheke sollte außerhalb der Reichweite von Kindern aufbewahrt werden. Cholecysmon Silberperlen können in Ihrer Versandapotheke apodiscounter erworben werden.16,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
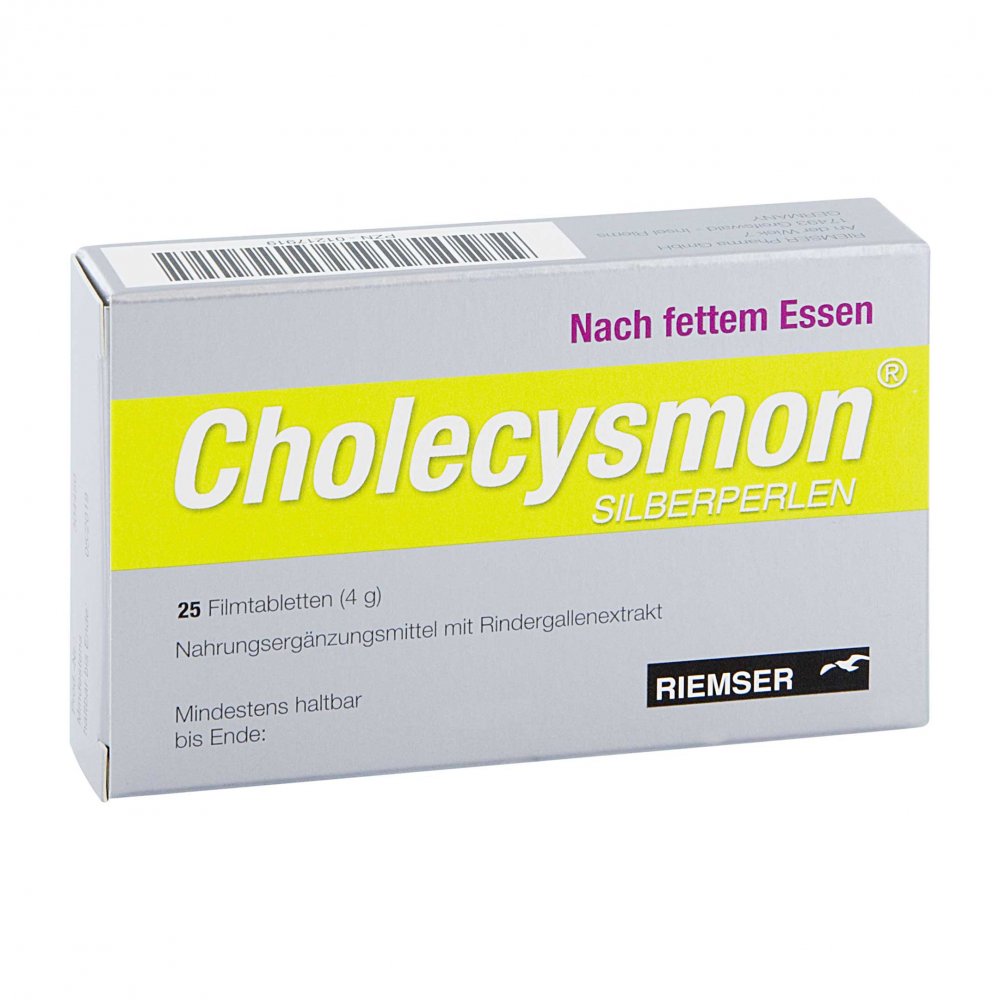
Esteve Pharmaceuticals GmbH Cholecysmon Silberperlen 01217919Anwendungsgebiet von Cholecysmon SilberperlenBei Cholecysmon Silberperlen handelt es sich um ein Nahrungsergänzungsmittel, das die Fettverdauung fördert. Viele Speisen können aufgrund ihres hohen Nährwertes nicht so leicht verdaut werden, wie wir es uns wünschen würden. Die in Ihrer Versandapotheke erhältlichen Cholecysmon Silberperlen erleichtern die normale Verdauung auf natürlichem Wege.Wirkungsweise von Cholecysmon SilberperlenCholecysmon Silberperlen enthalten Rindergallenextrakt, der dabei hilft, die aufgenommen Fette im Magen und Zwölffingerdarm abzubauen. Auch erleichtern die Cholecysmon Silberperlen den normalen Ablauf der natürlichen Verdauung.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Cholecysmon Silberperlen: 1 Dragee enthält: Saccharose, Cellactose, E 540, E 553b, Rindergallenextrakt, Kartoffelstärke, E 572, Graphit, Macrogol 600 (Trennmittel), Glucose, Gelatine, VanillinGegenanzeigenBei Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungVerzehrempfehlung: Verwenden Sie Cholecysmon Silberperlen, indem Sie 2-mal 2 Dragees nach den Mahlzeiten unzerkaut zu sich nehmen. Bei geringerem Bedarf kann auch die halbe Dosis verzehrt werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Cholecysmon Silberperlen aus Ihrer Versandapotheke sollte außerhalb der Reichweite von Kindern aufbewahrt werden. Cholecysmon Silberperlen können in Ihrer Versandapotheke apodiscounter erworben werden.5,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
-
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.